Qué es el pie de una propiedad y cómo juntarlo sin esperar una década
El pie es la parte del valor de la casa que pones tú y el banco no financia. En Chile suele ser el 20%, y para una familia que arrienda puntual eso significa más de una década de ahorro. Acá está qué es exactamente, cuánto es en números, y las formas reales de juntarlo.
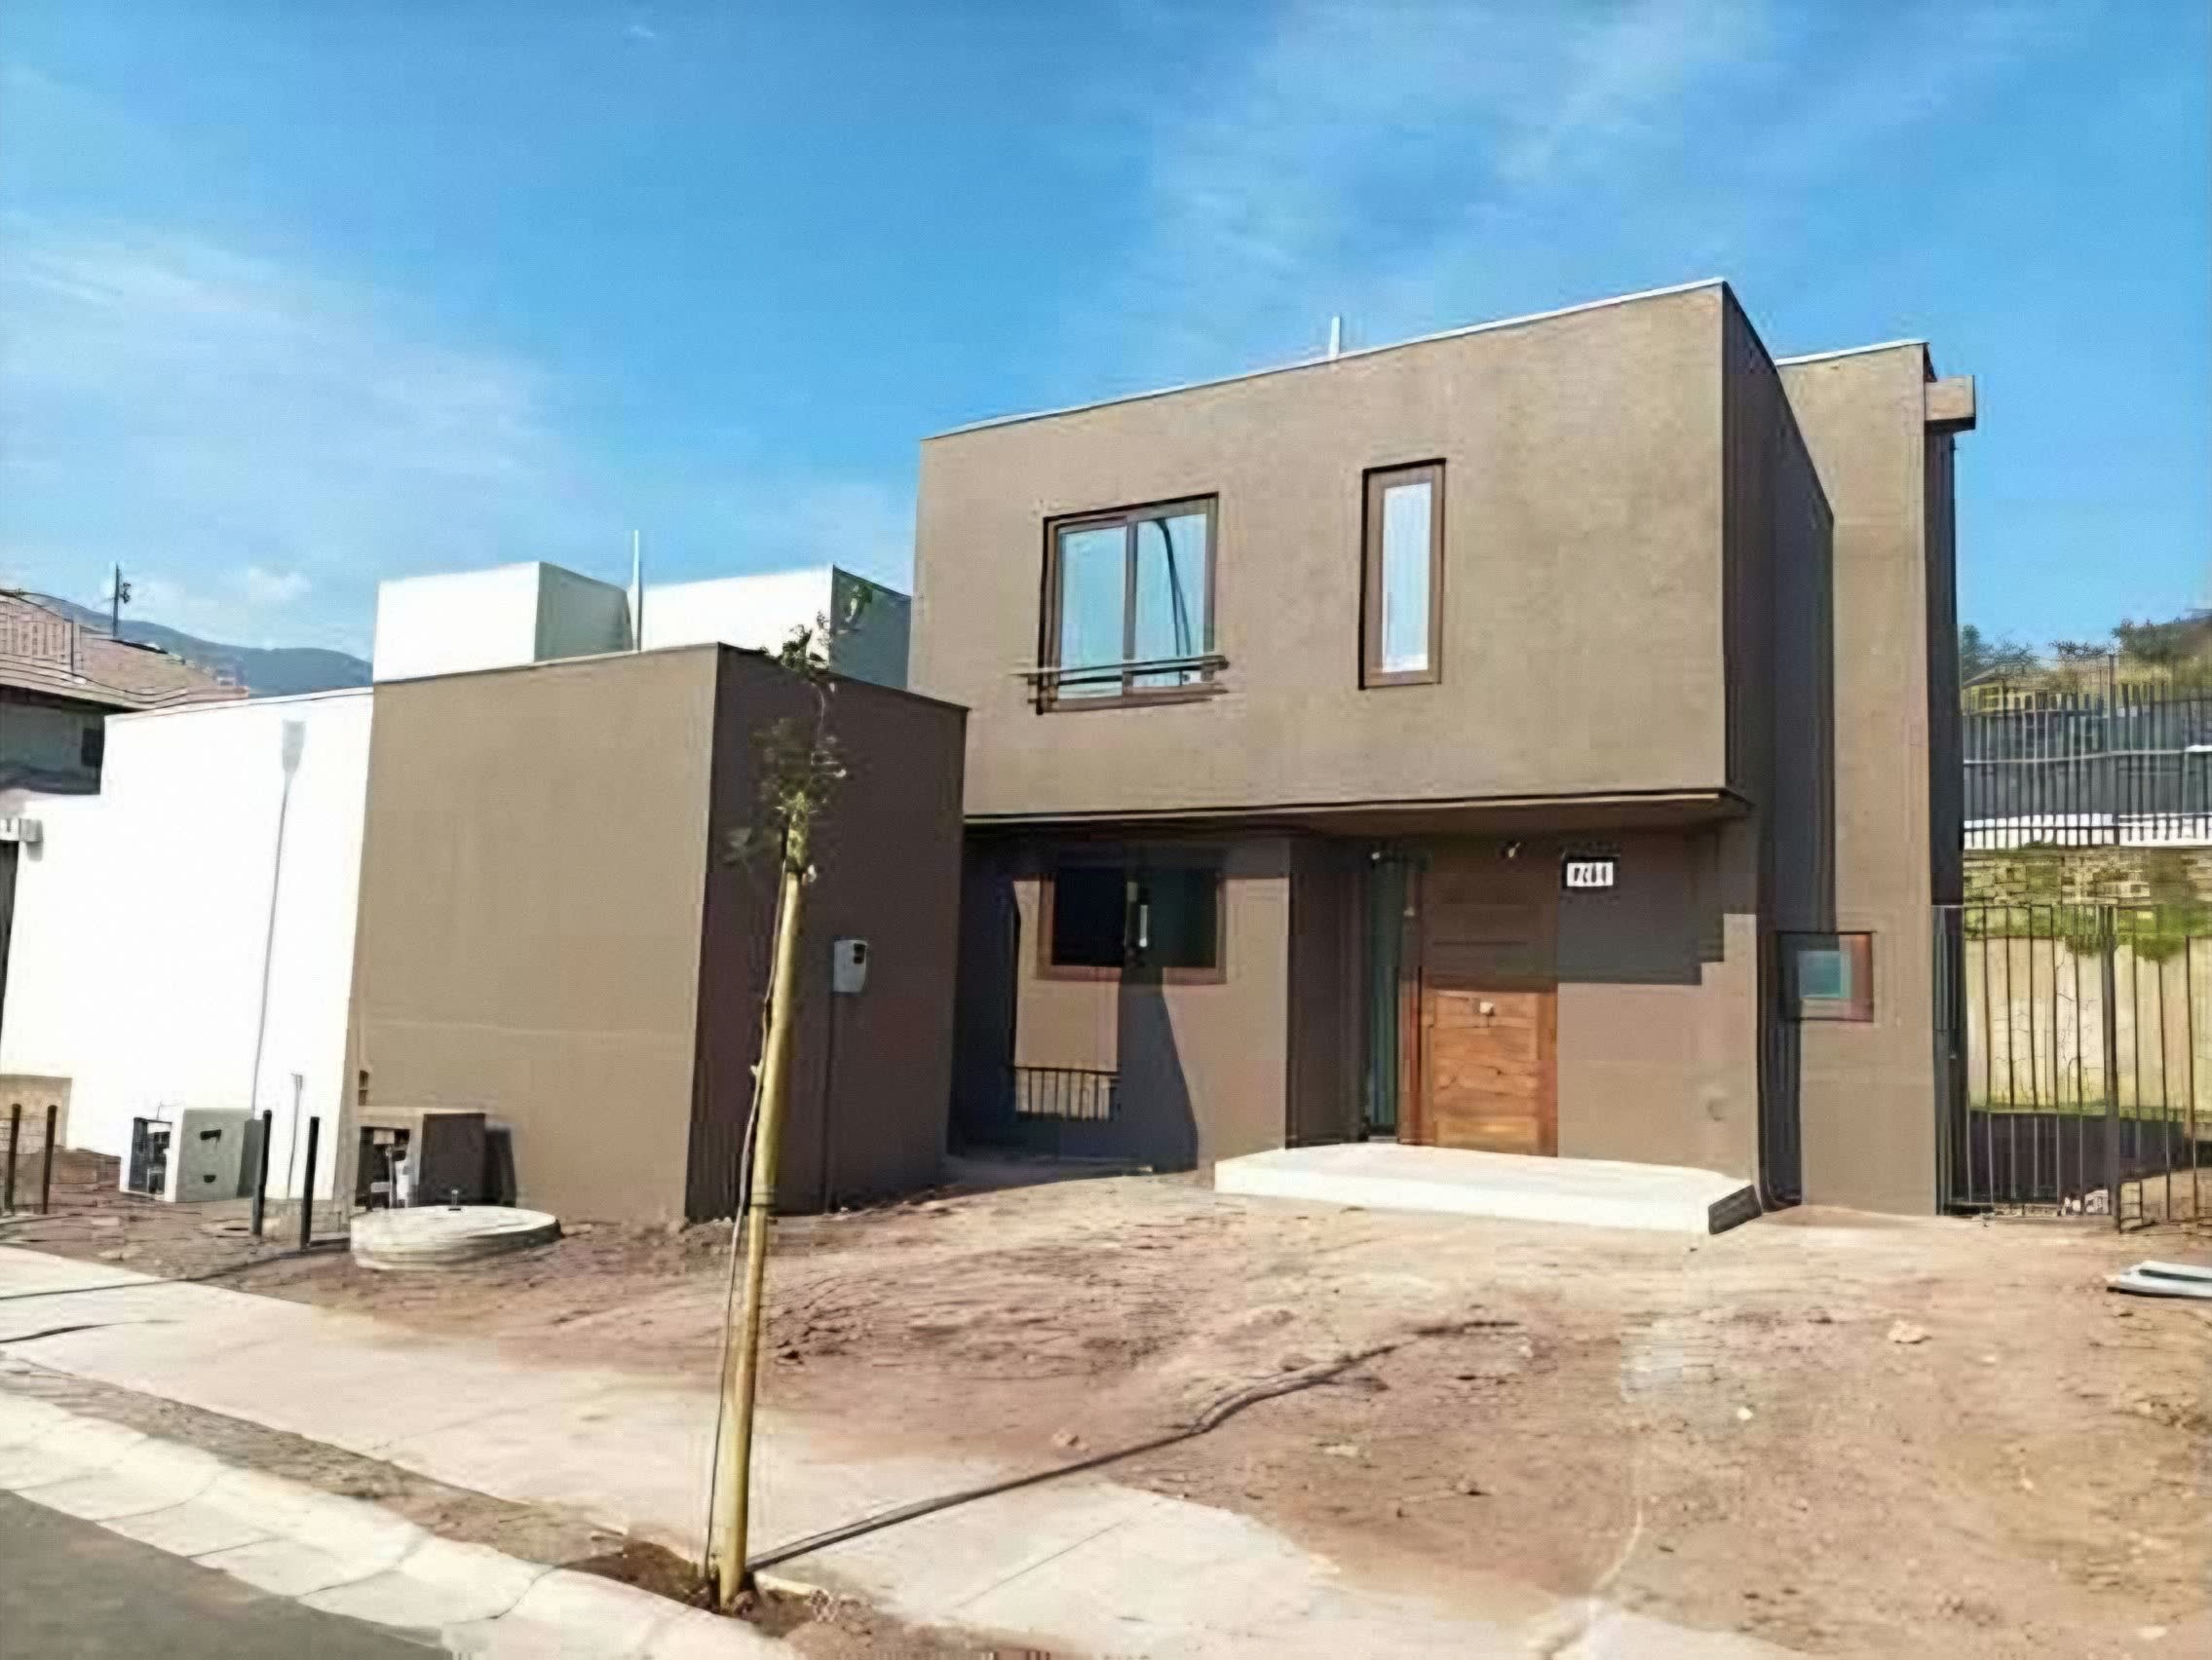
Si estás averiguando cómo comprar tu primera vivienda, el pie es lo primero que aparece y casi siempre la razón por la que la conversación se detiene. Esta nota es para entenderlo completo: qué es, cuánto es en números, por qué cuesta tanto juntarlo y qué caminos existen hoy.
Qué es el pie, en una línea
El pie es la parte del valor de la propiedad que pones tú, y que el crédito hipotecario no financia. El banco presta el resto. Si una casa vale UF 4.000 y el banco financia el 80%, el pie es el 20% restante: UF 800.
No es un cargo ni una comisión: es capital. Queda dentro de la propiedad desde el primer día, y por eso el banco lo pide. Mientras más pie pones, menos presta el banco, menos riesgo corre y —en general— mejor tasa te ofrece.
Cuánto es, en números concretos
En Chile, el pie habitual de un crédito hipotecario es el 20% del valor de la vivienda. Para una propiedad de UF 4.000:
- Pie del 20%: UF 800. Es lo que tienes que tener junto, en efectivo, antes de firmar.
- El 80% restante lo financia el banco, y lo pagas en 20 o 30 años.
A eso hay que sumarle los gastos operacionales —tasación, estudio de títulos, notaría, impuesto al mutuo, inscripción—, que no son parte del pie pero se pagan en el mismo momento y suelen andar entre el 1% y el 3% del valor.
Por qué cuesta tanto juntarlo (y no es por tu sueldo)
Acá está el punto que casi nunca se dice. Una familia que arrienda y paga puntual todos los meses ya está demostrando que puede sostener un pago mensual parecido al de un dividendo. Lo que no tiene es el stock: ese 20% junto, en una cuenta, al mismo tiempo.
Y ahorrarlo mientras se paga arriendo es la parte difícil. Para una familia que arrienda, juntar el 20% de pie toma más de una década, porque el arriendo se lleva justamente la parte del ingreso que podría ir al ahorro. Mientras eso pasa, el precio de la vivienda tampoco se queda quieto.
Por eso el muro no es el sueldo ni el comportamiento de pago: es el tiempo que toma acumular un monto grande de una sola vez.
La casa sube más rápido que tu sueldo
Entre 2010 y 2026 el precio de las viviendas en Chile subió 111% descontada la inflación; los ingresos de los hogares, 35% (ABIF, 2026). Para una misma propiedad, el dividendo pasó de cerca del 25% del ingreso líquido del hogar a 37,5%.
En 2024, una vivienda promedio costaba 11,4 años de todos los ingresos de un hogar promedio; en 2019, cuando el índice empezó a aplicarse en Chile, eran 7,6 (Cámara Chilena de la Construcción, Índice de Acceso a la Vivienda). Y en la OCDE, Chile es de los países donde más se ha separado el precio de la vivienda del ingreso desde 2010: +37%, contra 15% del promedio (Espacio Público).
Qué significa para tu ahorro: con esas cifras, la vivienda sube cerca de 4,8% real al año y los ingresos cerca de 1,9%. Si ahorras el 20% de tu ingreso, el pie del 20% te toma unos 11 años, y en esos 11 años la casa que querías ya subió. El ahorro no se pierde, pero se diluye: llegas al monto cuando el monto ya es otro.
Las formas reales de juntar el pie
1. Ahorro mensual propio
Es el camino directo y el más lento. Funciona mejor si el ahorro está en un instrumento reajustable en UF, porque el precio de las viviendas se mueve en UF: ahorrar en pesos durante diez años es ahorrar contra un blanco que se aleja.
2. Subsidio del Estado
Los programas del Ministerio de Vivienda pueden cubrir parte del pie si calificas por tramo de ingreso y tienes ahorro previo acreditado. Vale averiguarlo antes de descartarlo: los requisitos cambian y no todos los programas exigen lo mismo.
3. Entrar con un pie menor y acumular después
Es lo que hacemos en PROPIO. Entras con un pie desde el 5% del valor y vives en la vivienda desde el primer día, pagando una cuota que combina arriendo y ahorro. Dos cosas resuelven el problema de arriba:
- El precio queda congelado. El valor de compra se fija al entrar, en una promesa de compraventa firmada ante notario e inscrita en el Conservador de Bienes Raíces. Si la vivienda sube mientras ahorras, esa alza no te alcanza.
- Te preparamos para el crédito en todo el sistema, no solo en un banco. Mientras vives ahí, ordenamos tus antecedentes y tu conducta de pago para que el sistema financiero los vea, y buscamos tu crédito hipotecario entre bancos y las mutuarias y compañías de seguros con las que tenemos alianza, que siguen sumándose.
Qué conviene mirar antes de comprometerse, en cualquiera de los tres
- El valor de entrada. Si vas a comprar después, qué precio queda fijado hoy y qué pasa si el mercado sube o baja.
- La cuota mensual completa. No sólo el monto: qué parte es pago por vivir ahí y qué parte se acumula a tu favor.
- Qué pasa si no llegas. Un buen programa te dice de antemano qué ocurre si decides no comprar o si tu situación cambia. Si eso no está escrito, pregúntalo.
- Quién evalúa y con qué datos. Que la evaluación mire tu comportamiento real de pago y no sólo un puntaje.
En resumen
El pie es capital tuyo dentro de la propiedad, en Chile suele ser el 20% del valor, y para una familia que arrienda es más de una década de ahorro. Y el tiempo juega en contra: la vivienda sube más rápido que el ingreso. Las salidas son tres: ahorrar más rápido, que el Estado cubra una parte, o entrar con un pie menor y acumular el resto mientras ya vives en la casa.
Si quieres saber en qué punto estás hoy, la evaluación toma unos tres minutos, no pide crear cuenta ni clave, y te dice con tus propios números si puedes avanzar.
¿En qué punto estás hoy?
La evaluación toma unos tres minutos. Sin cuenta, sin clave, y con tus propios números.